先生とランチ~♪どこかおすすめありますか?
あの定食屋どう?何を頼んでも美味しいねん~
~食べ終わってお会計のタイミング~
あっ!!!!お財布忘れてしまいました、、、
ええよ!1,000円貸したるから、これで払っとき。また返してな!
ランチ代の貸し借りで考える「貸付金・借入金」
さっきの話、実は簿記的に見るとこういう構造になっています。
- 先生は生徒に1,000円を渡した(貸した)
- 生徒はまだお金を返していない
- でも、いずれ生徒は先生にお金を返す約束をしている
つまり、お金を貸した側と、借りた側という関係が生まれています。
貸付金とは(先生側)
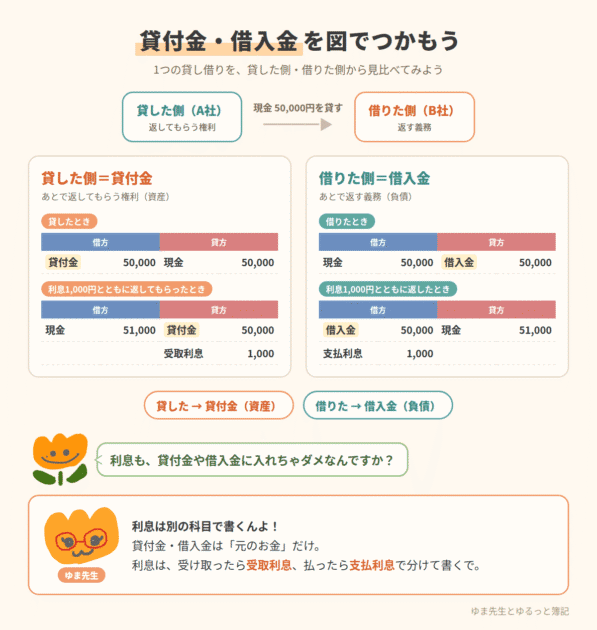
お金を貸した先生の立場で見てみましょう。先生は、生徒にお金を貸している状態です。この「あとで返してもらえるお金」のことを貸付金といいます。
あとで「返してもらう権利」がある状態なので、グループでいうと資産に分類されます。
借入金とは(生徒側)
今度は、お金を借りた生徒の立場で見てみましょう。生徒は、先生からお金を借りている状態です。この「あとで返さないといけないお金」のことを借入金といいます。
あとで「返す義務」がある状態なので、グループでいうと負債に分類されます。
準備体操!サクッと確認していこう。
Q1. 貸付金 は、どのグループ?
Q2. 借入金 は、どのグループ?
Q3. 「お金を貸した側」なのはどっち?
両方の立場で考えてみよう!
1つの取引を、貸した側・借りた側の両方から考えてみましょう~!
問1. 【Aさんが、財布を忘れたBさんに1,000円を貸した。】
Aさん側 →
Bさん側 →
問2. 【会社が、取引先に事業資金として現金を貸した。】
貸した会社側 →
借りた取引先側 →
問3. 【個人事業主が、銀行からお金を借りて開業資金にあてた。】
銀行側 →
個人事業主側 →
貸付金・借入金の仕訳のやり方
先生、あの時はご迷惑をおかけしました、、、
ちゃんと返してもらったし大丈夫やで!笑 実際は会社と取引先で使うことが多いんやで!考え方は私らのランチ代の話と同じやから、仕訳してみよか~
①お金を貸したとき・借りたとき
A社がB社に現金50,000円を貸し付けた場合、A社とB社の仕訳はこうなります。
A社(貸した側)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 貸付金 | 50,000 | 現金 | 50,000 |
B社(借りた側)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 50,000 | 借入金 | 50,000 |
②返済したとき・返済されたとき
期日になって、B社がA社に50,000円を現金で返済した場合。
A社(返してもらった側)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 50,000 | 貸付金 | 50,000 |
B社(返した側)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 借入金 | 50,000 | 現金 | 50,000 |
③利息がつくとき
お金の貸し借りには、利息がつくことがよくあります。利息は、払った側は支払利息(費用)、受け取った側は受取利息(収益)で記録します。B社が50,000円を返済するときに、利息1,000円もあわせて現金で支払った場合はこうなります。
A社(返してもらった側)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 51,000 | 貸付金 | 50,000 |
| 受取利息 | 1,000 |
B社(返した側)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 借入金 | 50,000 | 現金 | 51,000 |
| 支払利息 | 1,000 |
練習問題:実際に仕訳してみよう
「誰が」「なにをした話なのか?」を考えながら解いてみてください。
Q1. 【A社が、B社に現金50,000円を貸し付けた。】
/
Q2. 【A社が、B社から借りていた現金50,000円を返済した。】
/
Q3. 【A社がB社に貸していた80,000円が、期日になり現金で返済された。】
/
Q4. 【A社が、F銀行から現金100,000円を借り入れた。】
/
Q5. 【A社が、F銀行からの借入金100,000円を、現金で返済した。】
/
チャレンジ問題:利息つき
Q6. 【A社は、F銀行からの借入金100,000円を返済し、利息2,000円とともに現金で支払った。】
/
/
※使わない行は空欄のままでOK
Q7. 【A社は、B社に貸していた80,000円の返済を受け、利息1,500円とともに現金で受け取った。】
/
/
※使わない行は空欄のままでOK
よくある間違い
- 貸付金と借入金を逆にしてしまう → 問題文の主語(誰の立場か)を最初に確認しよう。
- 利息を貸付金・借入金に含めてしまう → 利息は別に、支払利息(費用)・受取利息(収益)で書きます。
- 貸付金と立替金を混同する → お金そのものを貸したら貸付金、代わりに支払ってあげたら立替金です。
まとめ
- 貸付金 → お金を貸した側(あとで返してもらう権利がある、資産)
- 借入金 → お金を借りた側(あとで返す義務がある、負債)
- 利息は、支払利息(費用)・受取利息(収益)で別に書く
難しく考えなくて大丈夫!「貸したお金」と「借りたお金」のことです。「A社が貸した側か、借りた側か」を意識しながら考えましょう!
ちなみに、先生が「貸す」じゃなくて「代わりに払っとくね」って言っていたら、それは立替金になります。この「立て替え」の正体は、次の記事で一緒に見ていきましょう。