仕訳、、、貸借?右か?いや、左なのか?うーーーーーん、、、
おはよう!今日もよろしく!って、おーーーーい?聞こえてる?
うわっ!?ゆま先生?おはようございます!仕訳、分からないことだらけで考え込んでました、、、
焦らんくても大丈夫やで!仕訳のルールと、よく出るパターンを順番に一緒に見ていこうか!
仕訳とは?
仕訳は、お金やモノの動きを記録する作業のことです。
たとえばノートを100円で売って、その代金を現金でもらったとします。この時「ノートが売れた」「現金をもらった」の2つの出来事が同時に起きています。これらをセットで記録するのが仕訳のルールです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 100 | 売上 | 100 |
なぜこれを書くのかというと、後から見返すときに「お金がどこから来て、どこに使われたか」を正確に追えるようにするためです。
借方・貸方って?
仕訳では左右の欄に名前がついています。「借方(かりかた)=左」「貸方(かしかた)=右」という言葉を使います。難しく意味を考える必要はなく、「左右に名前がついているだけ」だと思ってください。
覚え方は、「かりかた」の「り」の文字が左払いになっている、「かしかた」の「し」の文字が右払いになっているから、という見分け方が一般的です。
勘定科目と金額をセットで書くのもルールの一つですが、記入したときに左右の金額が必ず一致することが大事なポイントになります。
増えたらどっち?減ったらどっち?
勘定科目のグループによって、増えたときに書く側が決まっています。
- 資産(現金、預金、売掛金など)は増えたら借方
- 負債(買掛金、借入金など)は増えたら貸方
- 純資産(資本金など)は増えたら貸方
- 収益(売上、受取利息など)は増えたら貸方
- 費用(仕入、消耗品費、水道光熱費、通信費など)は増えたら借方
最初はここが一番ややこしく感じるところですが、パターンを覚えたら自然とできるようになります。グループ分けについては「勘定科目とは?5つのグループ分け」で詳しく解説しています。
例題で見る「仕訳の3ステップ」
早速、例題を見てみましょう!あなたは会社の社長です。会社で使用するものを買うため、文房具屋に来ました。
例題:文房具屋でノートを1,000円分買った。代金は現金で支払った。
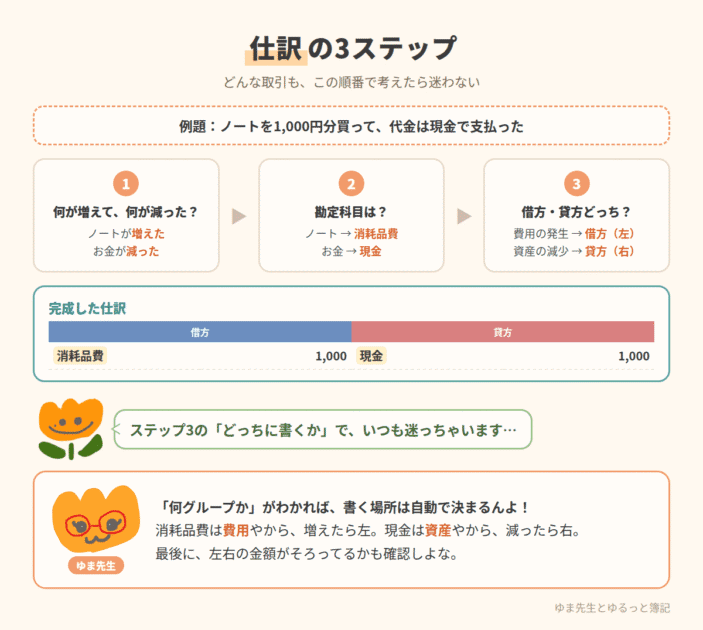
- ① 何が増えて何が減ったのか?(ノートが増えた、お金が減った)
- ② 勘定科目が何に該当するの?(消耗品費と現金)
- ③ グループ分けのルールに従って、借方・貸方どっちに書くのか(費用の発生と資産の減少)
「ノート」は消耗品になるので、「消耗品費」という名の費用が発生しました。そして今回は現金で払ったので、そのまま「現金」が減ります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 消耗品費 | 1,000 | 現金 | 1,000 |
正解はこうなります。この仕訳を見ると「現金で消耗品を購入した」ことが分かります!ちょっと難しく見えますが、大丈夫!慣れるとサクサクできるようになります。
仕訳の基本4パターン
でも、いざ問題を解くと「これ、どのパターンだったっけ」ってなるんです、、、
それはまだ仕訳のパターンが自分の中で整理できてないからやな。よし、代表的なパターンを一緒に見ていこか!
パターン①:現金で買った・売った
現金がその場で動くシンプルなパターンです。
例:商品5,000円を現金で仕入れた
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 5,000 | 現金 | 5,000 |
例:商品8,000円を現金で販売した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 8,000 | 売上 | 8,000 |
パターン②:掛けで買った・売った
その場でお金は動かず、「あとで払う・あとでもらう」約束をするパターンです。
例:商品6,000円を掛けで仕入れた
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 6,000 | 買掛金 | 6,000 |
例:商品9,000円を掛けで販売した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 9,000 | 売上 | 9,000 |
パターン③:お金を借りた・返した
銀行などからお金を借りたり、それを返したりするパターンです。
例:銀行から現金20,000円を借り入れた
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 20,000 | 借入金 | 20,000 |
例:借入金15,000円を現金で返済した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 借入金 | 15,000 | 現金 | 15,000 |
パターン④:経費を払った
通信費や消耗品費など、会社の活動にかかる費用を払うパターンです。
例:電話代(通信費)3,000円を現金で支払った
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 通信費 | 3,000 | 現金 | 3,000 |
この4パターンを押さえておけば、簿記3級で出てくる基本的な仕訳の多くはカバーできます。
練習問題:実際に仕訳してみよう
勘定科目を選んで、金額を入力し、全部埋めたら1問ずつ答え合わせしてみよう!
Q1. 【商品5,000円を現金で販売した。】
/
Q2. 【商品4,000円を現金で仕入れた。】
/
Q3. 【商品8,000円を掛けで仕入れた。】
/
Q4. 【商品7,000円を掛けで販売した。】
/
Q5. 【借入金10,000円を現金で返済した。】
/
Q6. 【文房具1,500円を購入し、代金は現金で支払った。】
/
Q7. 【普通預金口座から現金10,000円を引き出した。】
/
まとめ
- 仕訳は「お金やモノの動き」を、必ず2つの側面(借方・貸方)から記録するルール
- 借方は左、貸方は右。左右の金額は必ず一致する
- 「資産・費用」の増加は借方、「負債・純資産・収益」の増加は貸方
- まずは基本4パターン(現金・掛け・借入・経費)を押さえよう
これからもどんどん仕訳問題を出題するので、手を動かして体で覚えていきましょう!
間違えやすいポイントは「仕訳のよくある間違い3選」でまとめているので、あわせてチェックしてみてください。私もたくさん間違えたことがあるので、ミスしやすい考え方やポイントを一緒に見てみましょう!