この間ニュースで資本金1,000万円って見たんですけど、これって何のお金ですか?
いい疑問やな!これはな、簡単に言うと返さなくていいお金のことやで
え、じゃあいくら使ってもいいお金ってことですか!?めっちゃいいじゃないですか!!資本金最高!
待って待って!それは違うで笑 ちゃんと教えるから、一緒に整理していこか!
資本金は「返さなくていいお金」
会社を作る時、まず必要になるのが元手となるお金です。
このお金は、銀行から借りたものでも、誰かから預かったものでもありません。会社を始めるために、株主が出資したお金です。
これまで見てきた「資産」「負債」とは違うグループで、返済義務のないこのお金は、簿記では「純資産」というグループに分類されます。
イメージとしては、お年玉やお小遣いに近い感覚です。もらったお年玉は、誰かに返す必要がありませんよね。それと同じように、資本金も返済の義務がないお金です。
なぜ自由に使えるわけではないのか
「返さなくていいなら、好きに使っていいのでは?」と思うかもしれません。
でも、資本金は会社を運営していくための元手として使われるお金なので、会社の事業のために計画的に使っていく必要があります。個人のお小遣いのように、何に使ってもいいというわけではありません。
覚えておきたい3つの言葉:株主・出資・資本金
ここからもう一歩踏み込むで!
もう一歩って何するんですか?やっぱり返さないといけないとかですか!?
返さんでいいのはほんまやで笑 これから説明する内容は簿記の問題でよく使われる場面なんやけど、まず新しい言葉を3つ、覚えていこか!!!
会社を設立するとき、その会社にお金を出す人のことを株主といいます。株主が会社に現金などを出すことを出資といい、このとき会社が受け取ったお金が資本金になります。
資本金の単元をやっていく上で、よく使われる言葉なので意味もセットで覚えておきましょう。
言い回しメモ
- 出資を受けた = 株主からお金をもらった
- 法人化 = 個人の事業を、会社に切り替えること
- 株式を発行する = 株主になってもらう代わりに、お金を出してもらうこと
資本金クイズ!
正解だと思う方を押してみよう!合っていたらボタンが緑色に変わるよ
Q1. 【資本金は、返済の義務があるお金である。】
Q2. 【資本金は、会社を始めるための元手として使われるお金である。】
Q3. 資本金は、どのグループ?
Q4. 会社設立時に、株主が出したお金は何という科目になる?
資本金の仕訳の流れ
資本金の仕訳は、パターンが少ないから得点源にしやすいで!まずは図で全体を見てな。
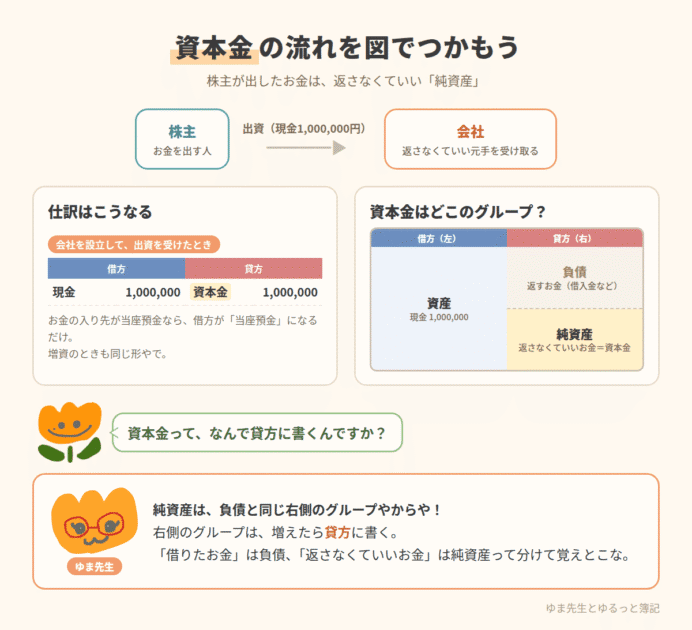
①会社を設立して、現金で出資を受けたとき
株式会社を設立し、株主から現金1,000,000円の出資を受けた場合。会社の現金が増えて、返さなくていいお金=資本金も増えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 1,000,000 | 資本金 | 1,000,000 |
②出資されたお金が、当座預金に払い込まれたとき
試験では「払込金は当座預金とした」のように、現金ではなく預金に入るパターンもよく出ます。借方の科目が変わるだけで、貸方は同じく資本金です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 当座預金 | 3,000,000 | 資本金 | 3,000,000 |
③会社を作ったあとに、追加で出資を受けたとき(増資)
会社を設立したあとに、新しく株式を発行してお金を集めることを増資といいます。仕訳の形は設立のときと同じです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 当座預金 | 500,000 | 資本金 | 500,000 |
練習問題:実際に仕訳してみよう
勘定科目を選んで、金額を入力し、全部埋めたら1問ずつ答え合わせしてみよう!
Q1. 【株式会社を設立し、株主から現金1,000,000円の出資を受けた。】
/
Q2. 【個人事業を法人化し、株主から現金2,000,000円の出資を受けた。】
/
Q3. 【会社の設立にあたり株式を発行し、株主からの払込金3,000,000円は当座預金とした。】
/
Q4. 【増資のため新たに株式を発行し、払込金500,000円が当座預金に振り込まれた。】
/
よくある間違い
- 資本金を借入金にしてしまう → 株主からの出資は返さなくていいお金なので資本金。銀行から借りたら借入金です。
- 資本金を借方に書いてしまう → 資本金は純資産。増えたら貸方に書きます。
- 現金と当座預金を取り違える → 「払込金は当座預金とした」とあれば、借方は当座預金です。問題文の最後までしっかり読もう。
まとめ
- 資本金は、返済の義務がない「会社自身のお金」
- 会社を始めるための元手として使われる
- 資産・負債とは違う、純資産というグループに分類される
- 会社設立時や増資で株主が出資したお金は「資本金」として、貸方に書く
「借りたお金ではなく、返さなくていいお金」という点を押さえておくと、これまでの科目との違いがはっきり見えてくると思います。
簿記の問題には、「出資」「法人化」のような、聞き慣れない言葉がたくさん出てきます。でも、難しい言葉に出会うたびに、自分の言葉に言い換えてシンプルに考えていけば大丈夫です。これからも一緒に、少しずつ慣れていきましょう。