先生、表の問題になると、何をしてるのか全然わからなくなるんです…
わかる!先生もな、表の流れを理解しようとせんまま本番に行ってん。
書き方だけ雰囲気で覚えて、部分点をかき集めてギリギリ70点で合格したんよ。しかも点数のほとんどは、最初の仕訳で取ったんやで。
えっ、先生がですか!?
だからこそ、みんなには不安なまま試験に行ったり、勘で合格したりしてほしくないねん。今回は、表の流れからじっくりいくで!
そもそも決算ってなに?
会社は1年間(会計期間)の取引を、毎日仕訳して記録しています。その1年の終わりに、
- 結局、1年でいくら儲かった?
- 今、会社にはどれだけ財産や借金がある?
をまとめる作業が決算です。
イメージとしては、1年間つけた家計簿を年末に集計して、「今年の収支」と「今の貯金・ローンの残高」を出すような感じ。決算で作るいろんな表は、このまとめ作業の途中で出てくるものです。
勘違い注意!表はバラバラじゃなくて、1本の流れでつながってる
決算では、試算表・精算表・財務諸表(損益計算書・貸借対照表)など、いろんな表が出てきます。ここでよくあるのが、「それぞれ別々の表で、種類がいっぱいある」という勘違い。
実はこれらの表は、全部1本の流れでつながっています。試算表の数字が精算表に入って、精算表で計算した数字が最後に財務諸表になる。バトンをつなぐリレーみたいに、同じ数字が次の表へ受け渡されていくんです。
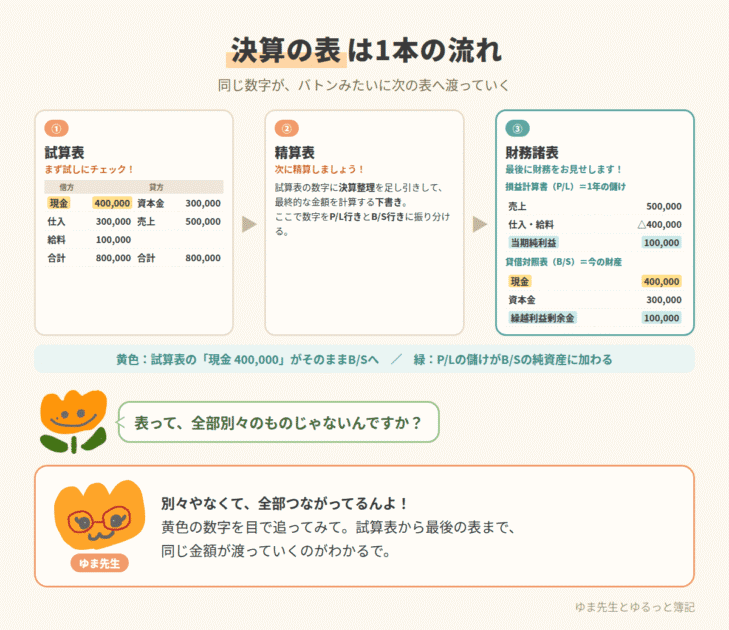
先生は最初、全部独立した表やと思ってたんよ。順番もわからんまま、書き方だけ覚えようとしてたから、本番でずっと不安やったわ。
表の順番の覚え方
表の名前の漢字に、何をする表かのヒントが入っています。
- 試算表 → まず試しにチェック!(1年分の記録にミスがないか確認する)
- 精算表 → 次に精算しましょう!(決算整理を足し引きして、最終的な金額を計算する下書き)
- 財務諸表 → 最後に財務をお見せします!(外の人に見せる完成品)
それぞれの表は何のために作るの?
書き方を覚える前に、「その表を何のために作るのか」を知っておくと、問題を見たときに迷いにくくなります。
| 表 | いつ作る? | 何のため? |
|---|---|---|
| 試算表 | 決算のはじめ | 1年分の記録を集計して、借方と貸方の合計が合うか(記録にミスがないか)チェックする |
| 精算表 | 決算整理のとき | 試算表に決算整理を足し引きして、最終的な金額を1枚で計算する作業用の下書き |
| 財務諸表 (損益計算書・貸借対照表) | 最後 | 会社の儲けと財産を、株主や銀行など外の人に見せる完成品 |
ちなみに「決算整理」って?
1年の終わりにしかわからないことを調整する作業です。たとえば「売れ残った商品を差し引いて、本当の仕入の金額を出す」「備品の価値が1年でどれだけ下がったかを計算する(減価償却)」など。精算表は、この調整を書き込んで計算するための表です。決算整理はこのあとの記事で1つずつ見ていきます。
損益計算書と貸借対照表のつながり
財務諸表には、大きく2つの表があります。
- 損益計算書(P/L):1年間でいくら儲かったかを表す。収益・費用のグループが入る
- 貸借対照表(B/S):決算日の時点で、財産と借金がどれだけあるかを表す。資産・負債・純資産のグループが入る
ここで、勘定科目の5つのグループ分けが生きてきます。仕訳のときに「これは何グループ?」と考えていたのは、最後にどちらの表に行くかを決めるためでもあるんです。
| グループ | 行き先 |
|---|---|
| 資産・負債・純資産 | 貸借対照表(B/S) |
| 収益・費用 | 損益計算書(P/L) |
P/Lの儲けは、B/Sに加わる
2つの表は別々ではなく、ここでもつながっています。損益計算書で出た当期純利益(1年の儲け)は、貸借対照表の純資産(繰越利益剰余金)に加わります。
図解の例だと、売上500,000円から仕入と給料の400,000円を引いた当期純利益100,000円が、貸借対照表の繰越利益剰余金100,000円になっています。そうすると、貸借対照表の左(現金400,000円)と右(資本金300,000円+繰越利益剰余金100,000円)がぴったりそろいます。
儲けた分だけ、会社の「自分のお金」が増えるってことですか?
その通り!だから、P/LとB/Sもバラバラやなくて、ちゃんとつながってるんよ。
流れがわかってるか確認クイズ
表の名前を覚えているかではなく、「流れ」がわかっているかを試してみよう!
Q1. 決算で最初に作る、記録のミスをチェックする表は?
Q2. 試算表の次に、決算整理を足し引きして計算する下書きの表は?
Q3. 「1年間でいくら儲かったか」を表すのは?
Q4. 「決算日に財産と借金がどれだけあるか」を表すのは?
Q5. 売上や給料(収益・費用)が行くのは?
Q6. 当期純利益は、最後に貸借対照表のどこに加わる?
まとめ
- 決算は、1年の終わりに「儲け」と「財産」をまとめる作業
- 表はバラバラじゃなく、試算表 → 精算表 → 財務諸表の1本の流れでつながっている
- 覚え方は「試しにチェック → 精算しましょう → 財務をお見せします」
- 資産・負債・純資産は貸借対照表へ、収益・費用は損益計算書へ
- 損益計算書の当期純利益は、貸借対照表の純資産に加わる
表の書き方を覚えるのは、この流れがわかってからで大丈夫。次回は、流れの最初にある試算表の作り方を見ていきます。
