あ、そうだ先生、この前のカフェ代返しますね!立て替えてもらってたやつ
おお、ありがとう。その”立て替え”って言葉、簿記でも大事な意味があるんよ
え、そうなんですか?普通に日常で使う言葉だと思ってました
せやろ?でもこれは、ちゃんとした勘定科目に繋がる話やねん。
今日は意味から仕訳まで一緒に見ていこか~
立替金とは(カフェ代の例え)
さっきの生徒とのやり取り、簿記的に見るとこういう構造になっています。
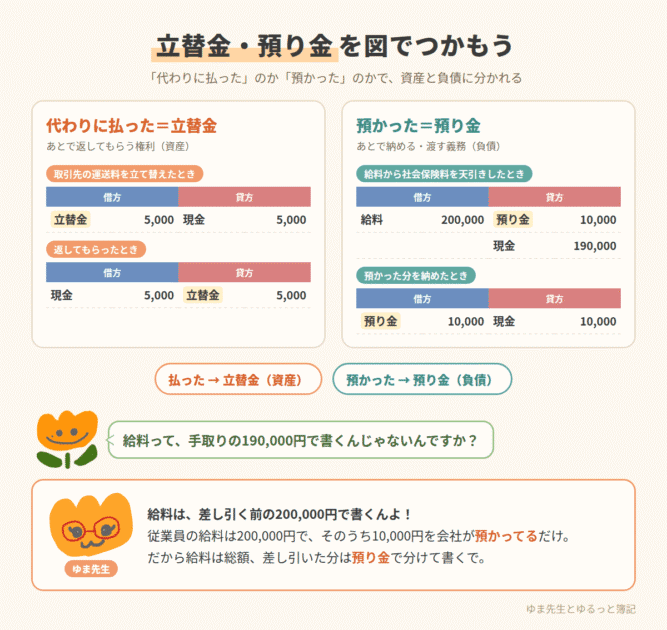
先生は、財布を忘れた生徒の代わりに、一時的にカフェ代を払っておきました。このお金は、いずれ生徒から返してもらう予定のお金です。
この「誰かの代わりに、一時的に払っておいたお金」のことを立替金といいます。
あとで「返してもらう権利」がある状態なので、グループでいうと資産に分類されます。
預り金とは(飲み会の会費集めの例え)
今度は少し違うシチュエーションで考えてみましょう。飲み会の幹事を想像してみてください。
幹事は、参加者からあらかじめ会費を集めますよね。でもこのお金、幹事のものになるわけではありません。あとでお店に払うために、一時的に預かっているだけです。
この「あとで誰かに渡す/納めるために、一時的に預かっているお金」のことを預り金といいます。
あとで「渡す義務」がある状態なので、グループでいうと負債に分類されます。
預り金と前受金の違い
「先にお金をもらう」という点では、預り金は前受金と似ています。でも、決定的な違いがあります。
- 前受金(ライブチケットの例)→ もらったお金は、最終的に自分の収益になる
- 預り金(会費集めの例)→ もらったお金は、自分のものにはならず、あとで誰かに渡す
たとえば、幹事が集めた会費は、幹事の儲けにはなりませんよね。あくまで「預かって、お店に払うためのお金」です。一方、ライブの主催者が受け取ったチケット代は、最終的に主催者の売上(収益)になります。この違いを意識しておくと、似ている用語を混同しにくくなります。
ミニクイズ!
準備体操!サクッと確認していこう。
Q1. 立替金 は、どのグループ?
Q2. 預り金 は、どのグループ?
Q3. 「あとで誰かに渡すために預かっているお金」なのはどっち?
あなたもやってみよう!4択クイズ
いろんなシチュエーションを見せるので、どの勘定科目を使うのかやってみましょう!
Q1. 【サークルの部長が、旅行費をみんなから先に集めた。】
Q2. 【財布を忘れた同僚の代わりに、飲み物代を払っておいた。】
Q3. 【映画館が、前売り券の代金を先に受け取った。】
Q4. 【旅行会社に、ツアー代金を先に振り込んだ。】
立替金・預り金の仕訳のやり方
立替金って、誰かの代わりに払うやつでしたよね?
よう覚えてるな。ここからは、会社どうしの立て替えと、給料の天引きのパターンで仕訳していこか!
①取引先の代わりに立て替えたとき
B社が、取引先C社の代わりに運送料5,000円を現金で立て替えて支払った場合。あとで返してもらう権利=立替金が増えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 立替金 | 5,000 | 現金 | 5,000 |
②立て替えたお金を返してもらったとき
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 5,000 | 立替金 | 5,000 |
③給料から社会保険料を天引きしたとき
実際の簿記で預り金がよく出てくるのが、給料の天引きです。従業員の給料200,000円から、社会保険料10,000円を差し引いて、残りを現金で支払った場合。差し引いた10,000円は、会社があとで国などに納めるために預かっているお金なので預り金です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 給料 | 200,000 | 預り金 | 10,000 |
| 現金 | 190,000 |
④預かっていたお金を納付したとき
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金 | 10,000 | 現金 | 10,000 |
試験では「所得税預り金」「社会保険料預り金」みたいに、何を預かったかで科目名が分かれて出ることもあるで。問題の勘定科目の一覧をよく見てな!
練習問題:実際に仕訳してみよう
問題をよく読んで「誰が」「どうした」を考えましょう。
Q1. 【B社が、取引先C社の代わりに、運送料5,000円を現金で立て替えて支払った。】
/
Q2. 【B社が、C社から立て替えていた運送料5,000円を、現金で返してもらった。】
/
Q3. 【従業員の給料200,000円の支払いにあたり、社会保険料10,000円を差し引き、残額を現金で支払った。】
/
/
※使わない行は空欄のままでOK
Q4. 【預かっていた社会保険料10,000円を、現金で納付した。】
/
チャレンジ問題
Q5. 【従業員の給料250,000円の支払いにあたり、所得税20,000円を差し引き、残額を普通預金口座から振り込んだ。】
/
/
※使わない行は空欄のままでOK
Q6. 【預かっていた所得税20,000円を、現金で税務署に納付した。】
/
よくある間違い
- 立替金と預り金を逆にしてしまう → 代わりに「払った」なら立替金(資産)、「預かった」なら預り金(負債)。
- 給料を手取り額で書いてしまう → 給料は差し引く前の総額で借方に書き、差し引いた分は預り金にします。
- 預り金と前受金を混同する → 自分の収益になるなら前受金、あとで誰かに渡すなら預り金。
まとめ
- 立替金 → 誰かの代わりに一時的にお金を払っておくこと(資産)
- 預り金 → 誰かのお金を一時的に預かっておくこと(負債)
- 給料から天引きした社会保険料や所得税は、預り金として処理する
今回はイメージしやすいように身近な例えで説明しましたが、実際の簿記では、給料から天引きされる社会保険料や源泉徴収税を会社が一時的に預かる場面などで、この「預り金」がよく登場します。