仮払金の「仮」って仮免許の「仮」と同じ意味なんですか?
いい視点やな!!
それに近いイメージやで。今日は「どんなお金か」から「仕訳のやり方」まで、まとめて一緒に見ていこか~
仮払金・仮受金ってどんなお金?
仮払金は「とりあえず払っとくお金」
出張前とか、まだ正確な金額が分からない時、とりあえず先にお金を渡しておくことがあります。
これが仮払金です。あとで内容がはっきりしたら、正しい科目に書き直します。
仮受金は「とりあえず受け取っとくお金」
逆に、何のための入金か分からないまま、とりあえず受け取ったお金のことを、仮受金といいます。
準備体操:どのグループ?
仕訳をするときは、その科目が5つのグループのどれかを知っておくのが大事です。まずは準備体操!
Q1. 仮払金 は、どのグループ?
Q2. 仮受金 は、どのグループ?
仮払金は、あとで精算してもらえる「権利」なので資産。仮受金は、中身がわかるまで預かっている状態なので負債です。
前受金・前払金との違い
名前が似ていてややこしいのが、前受金・前払金。違いは「内容や金額が確定しているかどうか」です。
| 内容・金額 | 使う場面の例 | |
|---|---|---|
| 前払金・前受金 | 確定している | 商品の予約、チケット代の先払い |
| 仮払金・仮受金 | まだ確定していない | 出張前の概算払い、誰からか分からない入金 |
どれだ!?4択クイズに挑戦
仮払金・仮受金・前払金・前受金の中から選んでみよう!
Q1. 【出張前に、交通費として3万円をとりあえず渡した。】
Q2. 【誰からか分からない入金が、5万円あった。】
Q3. 【コンサートのチケット代金を、先に受け取った。】
Q4. 【セミナーの受講料を、開催前に振り込んだ。】
Q5. 【得意先から入金があったが、それが商品代金なのか、他の支払いなのか不明だった。】
仮払金の仕訳をやってみよう
仮払金って、”仮”のままでずっと残るんでしたっけ?
ええ質問やな。あとでちゃんと”本物”の科目に生まれ変わるんよ。
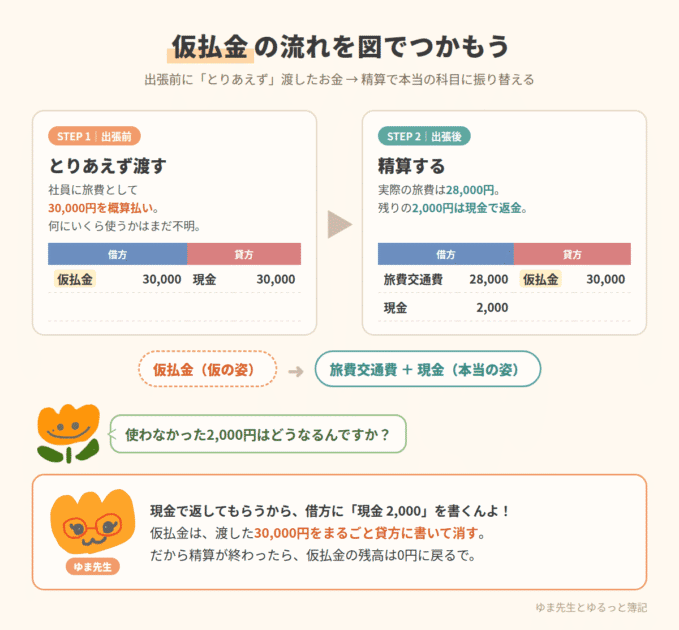
流れを図にしたから、まずはこれを見てな!
①出張前に渡したとき
出張にあたり、旅費の概算額として現金30,000円を従業員に渡した場合。まだ何にいくら使うか決まってないので、仮払金です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮払金 | 30,000 | 現金 | 30,000 |
②出張から戻って精算したとき
精算では、貸方に仮払金を書いて消し、借方に本当の科目(旅費交通費など)を書きます。実際に使った金額によって、3つのパターンがあります。
パターンA:ぴったり使った(30,000円)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 旅費交通費 | 30,000 | 仮払金 | 30,000 |
パターンB:余った(28,000円使って2,000円返金)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 旅費交通費 | 28,000 | 仮払金 | 30,000 |
| 現金 | 2,000 |
パターンC:足りなかった(33,000円かかって3,000円追加で支払い)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 旅費交通費 | 33,000 | 仮払金 | 30,000 |
| 現金 | 3,000 |
どのパターンでも、仮払金は最初に渡した30,000円をまるごと貸方に書くのがポイントやで。差額は現金で調整するんよ。
仮受金の仕訳をやってみよう
①よくわからない入金があったとき
出所不明の入金5,000円があった場合。何のお金か分からないので、いったん仮受金にしておきます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 5,000 | 仮受金 | 5,000 |
②中身がわかったとき
あとで、その5,000円が得意先からの売掛金の回収だと判明した場合。借方に仮受金を書いて消し、貸方に本当の科目を書きます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受金 | 5,000 | 売掛金 | 5,000 |
練習問題:実際に仕訳してみよう
今回はネット試験の本番に似た解答方法になっています。勘定科目を選んで、金額を入力し、全部埋めたら1問ずつ答え合わせしてみよう!
Q1. 【出張にあたり、旅費の概算額として現金30,000円を従業員に渡した。】
/
Q2. 【従業員が出張から戻り、旅費の精算をしたところ、実際の旅費は30,000円であった。】
/
Q3. 【出所不明の入金5,000円があったが、内容は不明であった。】
/
Q4. 【上記の仮受金5,000円は、得意先からの売掛金の回収であることが判明した。】
/
チャレンジ問題:精算で差額が出たとき
ここからは2行使う問題!さっきのパターンB・Cを思い出してな。
Q5. 【出張から戻った従業員から旅費の精算を受けた。概算払いの30,000円のうち実際の旅費は28,000円で、残りは現金で返金された。】
/
/
※使わない行は空欄のままでOK
Q6. 【出張から戻った従業員から旅費の精算を受けた。概算払いは30,000円だったが実際の旅費は33,000円で、不足分を現金で支払った。】
/
/
※使わない行は空欄のままでOK
よくある間違い
- 精算のときに仮払金を借方に書いてしまう → 仮払金は資産。精算で減るので貸方に書きます。
- 余った分・足りない分を書き忘れる → 借方と貸方の合計が合わなくなります。差額は現金で調整。
- 内容がわかっている先払いを仮払金にする → チケット代など、内容と金額が決まっていれば前払金です。
- 得意先からの入金=売掛金と決めつける → 何の入金か不明なら、得意先からでも仮受金になります。
先生もな、最初は理屈をわからんまま勘で進めてしまって、仮払金・仮受金がすっかり苦手科目になったんよ…。
「なんで借方?なんで貸方?」を1個ずつ納得しながら進めたら、混乱しないで済むで!
まとめ
- 仮払金 → とりあえず払っとくお金(資産)
- 仮受金 → とりあえず受け取っとくお金(負債)
- 前受金・前払金との違いは「内容や金額が確定してるかどうか」
- 内容が確定したら、仮払金は貸方・仮受金は借方に書いて消し、正しい科目に振り替える
- 精算で差額が出たら、現金で調整する
「とりあえず」で処理したお金は、最終的に必ず正しい科目に生まれ変わる、という流れを押さえておきましょう。
次は、前受金・前払金・仮払金・仮受金をごちゃまぜにした総復習問題で、似ている科目を見分けられるか力試ししていきましょう。